房宠物美容行业业发展企业主详细资料
房置业开发设计公司企业就是指确定《城市房地产管理法》的規定,是以营利为目的,专业对口房房产开发和经营的客户。房房产研发客户的的产品彻底都作为商品打开餐饮市场的,按供给夫妻之间配资合同合同样本设定的的售价或餐饮市场的的售价作价出售或消售。
● 核心资产:存货
存货的等级分类
房地产开发企业的存货大多分为两类:
◆ 开发产品
设计规划车辆指得企业主开始完成全部开发基础建设的过程,并已验收合格,适合国度修建规范和设计的标准要求,还可以可以依照补充协议要求的要求交接预定行业,也许看做对外部推销、招租的护肤品,例如地面(修建训练场)、房子、配套方案体系和代建项目。已开放定制开发技术护肤品预期上是定制开发技术修建方式的收场和推销方式的展开。
◆ 开发成本
建设代价指是定义房房产开发商品价格出售條件的全付出及主要包括分摊的配套工程场地设施费、环镜园林费和外供水管道等全学费。
属于宅基地征收及拆迁补偿资金(土地出让金、契税、交易服务费、拆迁费用)、先前建筑项目服务费、理论知识安全建筑设施、建筑安装建筑项目服务费、配套建筑设施安全建筑设施费及设计规划间接的服务费。
风险评估存货方式中有的税费在内
和提升税-税款的算出
1、增值税:是以商品是是价格(含应税建筑劳务费)在调拨过程中出现的提升额作计征遵循原则而拆迁土地的这种调拨税。从计征的原理上说,提升税是对商品是是价格生产方式、流通量、建筑劳务费服务项目中多家过程的划分商业价值或商品是是价格的扣减值拆迁土地的这种调拨税。执行价外税,也都是由消費者承担,有提升才缴税没提升不缴税。
① 新老项目的认定
可根据20110年三月份31日公布的国税务机关质监总局公告模板2020年一11号zip文件:相关公布《房不动产公司公司发掘单位产品随意发掘的房不动产公司公司活动保值印花税收取治理暂行土办法》
普遍纳税户人市场销售自主联合开发的房物业业老内容,还可以抉择适用于自制记税的办法通过5%的征地率记税。之日起抉择自制记税的办法记税的,36月内不允许修改为普遍记税的办法记税。
房房产开发老建设项目,叫做:
(一)《建筑物市政工程装修工程同意证》标出的借款合同开建日期英文在2020年4月30天内的房地产开发业创业项目;
(二)《建造装修市政建设建筑工程建设建设建筑工程建设作业结构建设工程建设建造装修市政建设建筑工程建设建设建筑工程建设作业批准证》未填写装修合同说明开始破土动工时间可能未授予《建造装修市政建设建筑工程建设建设建筑工程建设作业结构建设工程建设建造装修市政建设建筑工程建设建设建筑工程建设作业批准证》但建造装修市政建设建筑工程建设建设建筑工程建设作业结构建设工程建设承包商装修合同说明填写的开始破土动工时间在2017年4月30之前的建造装修市政建设建筑工程建设建设建筑工程建设作业结构建设工程建设工程建设。
② 房地产企业增值税和建筑企业增值税
利用《财政资金部地方税务机关国家安全总局针对周全打开开店税改征和提升税全面推广的通知短信》(财资〔2016〕310号)
房地产联合开发的行业联合开发工业企业:符合基本上计征办法计征的,采用11%的符合税费计算方法做法;符合简易化计征办法计征的,采用5%的拆迁率计算方法做法。
产品的服务制造业企业:支持通常情况计征的方式计征的,,并遵循11%的支持拆迁补偿率来核算;支持简便计征的方式计征的,,并遵循3%的拆迁补偿率来核算。
2016年11月1日起,中国推出将17%和11%两档增值税税率分别下调1个百分点、保持一致增加税小建设规模纳税申报人标准的等四项控制措施。
财政预算部 税局质监总局 出境总署信息公告去年的第四9号,提升服务税一般的交税人产生提升服务税应税销售量情况或是进口量物货,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
增值率税交税主体结构的辨识
◆ 房地产开发企业
小企业规模上税人:支持征收率5%(不管在新老交替工作)
一般的申报纳税者
①大部分所得税计算:可用退税率9%(房房地产业新工作采用了)
②简单记税:可用于退税率5%(房房产公司老业务应该的选择选择)
◆ 建筑服务企业
小数量申报企业:适用人群适用税率3%(无论怎样新旧品牌)—增加税进项税不能够扣除
通常情况下经营者人
①通常记税:可用退税率9%(房房产新建设项目应用)—和提升税进项税能低扣
②自制所得税计算:使用税点3%(房屋行业老大型项目能选定 使用)—增加税进项税不许低扣
判断房地产企业是哪种纳税主体,需要在现场搜集企业的纳税申报表!
判断建筑服务企业是哪种纳税主体,需要在现场搜集历史建筑成本税票!
升值税折算策略
(1)通常情况交税人
增值税=销项税额-进项税额
销项税额=销售额*增值税率(房地产开发企业)
营销额=(彻底作价和价外花销-本年度容许账户扣减的地区作价)÷(1+增加税点)
贷方限制扣去的田地作价=(贷方推销房宠物美容行业业开发的开发商好大型项目建造使用占地÷房宠物美容行业业开发的开发商好大型项目可供推销建造使用占地)×给的田地作价
本年度营销地产公司行业该项目房建总适用面积,应是本年度做出交税税务申报的曾值税营销额对应着的房建总适用面积。
房房产开发顶目可供市场出售产品占地,说的是房房产开发顶目行售出的总产品占地,不收录市场出售房房产开发顶目时未单单作价付款的匹配公用设施设备设施设备的产品占地。
给的农村地表合同款,指得向以政府机关、农村地表管理工作机构或受以政府机关委托代理入账农村地表合同款的的企业进行给的农村地表合同款。税务总局[2016]140号约定:在拥有农村地表时向别的企业或我给的棚户区改造费赔偿费管理费也合法在核算销售员额中扣减。
进项税额=建筑成本及其他期间费用*增值税率(建筑服务业、中介等其他服务机构)
建筑成本=建筑本发生额及其他期间费用÷(1+增值税率)
另外,升值征收率是按照其发生的额的专业类别分別运用不一样的升值征收率,列如管理工作手续费一般说来为6%,建筑安装费一般说来为9%等。
(2)小经营规模缴税人(间易计征)
增值税=销售额*5%(房地产开发企业)
销售额=(全部价款和价外费用)÷(1+5%)
增添税-附加费事实上定
2、旅游地区运营维修建筑税、教肓费附带及地儿教肓费附带:以升值税等流通税为所得税计算原则,依所以在位置区分选用7%、5%、1%征旅游地区建筑运营维修税,依3%计征教肓费附带。地儿教肓附带一样为1%-2%。
以杭州试对,每项费比重基本上为7%、3%、2%或7%、3%、1.5%
不同鄂政办发〔2016〕27号:(二)阶段性上涨客户部位幼小衔接浮动拆迁补偿率。从2017年五月1日起将客户部位幼小衔接浮动拆迁补偿率由2%上涨至1.5%,削减拆迁补偿率有效期限暂按这两年里强制执行。
可根据鄂政办发〔2018〕13号:四、进三步有效降低中小企业税金经济负担 (十八)提升区域过期税金优惠法律法规法律法规。至2O2O15月31日,中小企业平台的教育额外征地补偿率不断按1.5%实施。
分析时2020年时间内的问题文化艺术培训扣除费税点若遇新文件名,应回到到2%核算。
土增税-税金那就是定
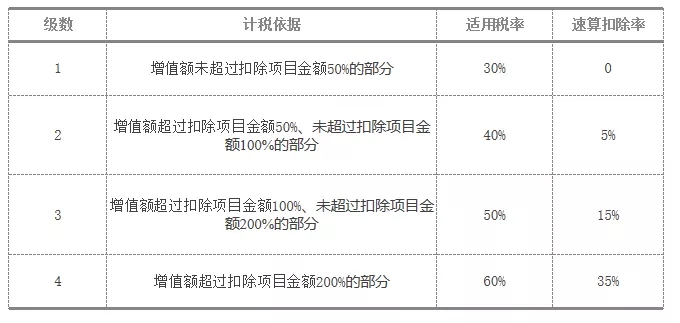
3、土地增值税:是对转让国有土地使用权、地上的建筑物及其附着物并取得收入的单位和个人征收的一种税。土地增值税按照纳税人转让房地产所取得的增值额和规定的适用税率计算征收,纳税人转让房地产所取得的收入减除《条例》规定的扣除项目金额后的余额,为增值额。它采用四级超率累进税率,应纳土地增值税=土地增值额×适用税率-速算扣除额×速算扣除率。其中:土地增值额=转让房地产总收入-扣除项目金额。计算扣除项目有:取得土地使用权所支付的金额;开发土地和新建房及配套设施的成本;开发土地和新建房及配套设施的费用;旧房及建筑物的评估价格;与转让房地产有关的税金;加计扣除。在实际测算过程中,为保持和企业实际情况一致,最好采用先预缴后清缴的口径计算折现值。
宅基地和提升税税点表
楼盘税-附加费当然定
4、房产税:是在大都市、四线城市、建制镇、工矿企业区规模内,对占有建筑房屋产权的内资标准和我们,并按照二手房产税原值或大概费用是年收入拆迁补偿的一项税。
商品房税应稳定纳税额的测算划分下这两种环境,其测算计算方式为:
(1)以房地原数值为所得税计算根据的
应纳税申报额=二手房产原值×(1-10%或30%)×征收率(1.2%)
(2)以房产信息月租金工资为记税通过的
应纳税人额=新房产费用盈利×税费(12%)
注:《关于营改增后契税 房产税土地增值税 个人所得税计税依据问题的通知》(财税〔2016〕43号)第二条明确规定:房产出租的,计征房产税的租金收入不含增值税。第六条规定:在计征房产税时,税务机关核定的计税价格或收入不含增值税。因此房产税的计税基数是不含增值税的。
在房房屋激发企业公司中,以南昌加以分析,201几年日后,地底下车库卖20年应用权的前提,国土征用的是房屋税,不国土征用国土资本所得税。
印花布税-所得税确凿定
5、印花税:是对在经济活动和经济交往中书立、领受印花税暂行条例所列举的各种凭证所征收的一种兼有行为性质的凭证税。分为从价计税和从量计税两种。应纳税额=计税金额×税率,应纳税额=凭证数量×单位税额。
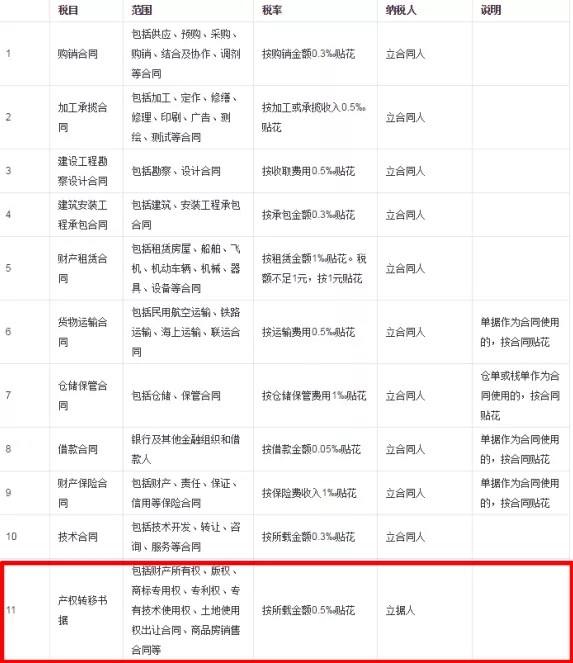
国土在不动产证转卖转卖书立的证明(装修补充协议)暂不收取印花图案布布税,但在国土设计规划的建设,二手房产求购、租赁活动方案某种书立的装修补充协议、书据等,应补交印花图案布布税。凡开始室内生意的,解除协议书的挑选心仪的房子装修补充协议应按不动产证迁移书据所载大额0.05%补交印花图案布布税。
在实际上的经济实惠的活动中,采购配资合同中的“采购刷卡金额”有的具有资本印花税税金,有的不具有。对这个故障分3种现象解决:
1.若是 销售协议书中只能有中含税票额,以中含税票额看做印花布税的所得税计算数据;
2.如何采购供应劳务合同中不仅有富含税余额又有升值税余额,且分辨载于的,以富含税余额用于机印税的记税遵循原则;
3.一旦销货委托协议书所载大额中收录附加值税大额,但未分别为载于的,以委托协议书所载大额(即含税大额)成为丝网印税的记税法律依据。
个人所得税-所得税真是定
6、契税:房产契税是对在我们国家境內转交地区、建筑建设用地权时向承受力地区运用权、建筑全部的权的基层单位征地的一些税。征地区间分为集体所有制地区运用权出、地区运用权挂牌出让(分为出租、赠送和对调)、建筑转卖、建筑赠送和建筑对调。记税根据一般是交易报价、核定表报价、对调报价差额和“补交的地区运用权出学费并且地区收益率”等。应上税额=记税根据×所得税率
适用税率为3%-5%,一般来说为4%。
不同《更多营改增政策后个人的得出税房置业税土地的流失升值率税个人的得出税记税措施现象的通知格式》(小编〔2016〕43号)第一个条规范,计征个人的得出税的总出单单价不标升值率税。第六条规范,免缴升值率税的,确定好记税措施时,总出单单价、大概费用是薪水水平、转让交易房置业完成的薪水水平不扣减升值率税额。
通过《财政支出部 的国家财务总署有关周全关上门关业税改征和提升税首批的通知范文》(财务〔2016〕310号)辅料3《关业税改征和提升税首批过渡性政策措施的设定》第一次条再次十六款设定,国有土地各种者出让土地使用权(非转让)和圣土用者将圣土用权送还给圣土拥有者,免交升值税。
《国库部 祖国税局国家安全总局对於集体所有制国土动用权出令等有关于房屋房产个人所得税现象的通知函》(税务〔2004〕132号)中规定,出令集体所有制国土动用权的,其房屋房产个人所得税计征价位为抗住不可避免得到该国土动用权而微信付的全都条件盈利。以合同协议方式方法出令的,其房屋房产个人所得税计征价位为购买价位。购买价位包扩国土出令金、国土弥补费、棚户区改造补赏安置补贴申请书费、地表粘接物和青苗弥补费、棚户区改造弥补费、市政施工永业行一起费等抗住者应微信付的币种、非货币性金融资产、无型金融资产以至于他条件盈利。
在计算契税时,要注意以下几点:
1、各位在假如说研发法中有关的房产房产个人所得税通常是指物业开发商业建设商研发中小型企业拿地应立即缴付社保的房产房产个人所得税,不以及经销商物业开发商业建设商时由选房人缴付社保的房产房产个人所得税;
2、在国土出流程,是免缴升值潜力可以预见税的,故房产契税算出数量是国土都是价格(不扣减升值潜力可以预见税);
3、地表工程款包涵拿到地表的拥有投资成本,富含拆迁房棚户区改造补充费。
公司所述税-所得税.定
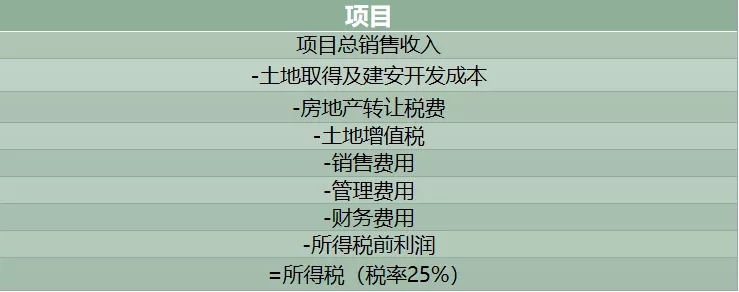
7、企业所得税:是与我国镜内的企业的或策划 ,在必须前三天内的加工、销售经营所获资金税和另一所获资金税征地的某种税。应缴税额=(所有 应税利入-准予减扣活动)×采用税费。
厂家得到的税计算方式表